Altersvorsorgereform im Check
15.10.2026
Ab Januar 2027 greift die größte Änderung bei der geförderten Altersvorsorge seit der Einführung der Riester-Rente vor 25 Jahren. Wir geben Ihnen einen Überblick über die wichtigsten Neuerungen.
Kurz erklärt: Altersvorsorgedepot
Mit der Reform wird die Riester-Rente durch das Altersvorsorgedepot (AVD) abgelöst. Bestehende Riester-Verträge können unverändert fortgeführt oder übertragen werden. Das AVD bietet höhere staatliche Förderungen, eine größere Auswahl an Anlagemöglichkeiten und flexible Auszahlungsoptionen im Rentenalter. Ziel ist es, mehr Menschen an den Chancen der Kapitalmärkte teilhaben zu lassen. Für die Standardvariante ohne Beitragsgarantie gilt ein gesetzlicher Kostendeckel: Die Effektivkosten dürfen maximal 1 Prozent betragen.
Neue staatliche Förderung
✓ Bis zu 540 Euro Grundzulage pro Jahr
✓ Bis zu 300 Euro Kinderzulage pro Kind und Jahr
✓ Einmaliger Berufseinsteigerbonus von 200 Euro für unter 25-Jährige
Optionen im Überblick
✓ Standardvariante: Keine Beitragsgarantie
Volle Investition in zugelassene Fonds, ETFs etc.
✓ Garantievariante: 80 Prozent Beitragsgarantie
Kombination aus Kapitalmarktchancen und Sicherheit
✓ Garantievariante: 100 Prozent Beitragsgarantie
Sicherheitsorientierte Anlagestrategie
Flexiblere Auszahlungsoptionen
Bis zu 30 Prozent des Kapitals können Sie sich zu Beginn auszahlen lassen. Für das restliche Vermögen wählen Sie zwischen einer lebenslangen Rente und einem Auszahlungsplan bis mindestens zum 85. Lebensjahr. Dabei bleibt das Restguthaben weiter investiert.
Steuerliche Vorteile bleiben*
✓ Steuerfrei ansparen: Die Erträge werden innerhalb des geförderten Vertrags während der Ansparphase steuerfrei angesammelt.
✓ Nachgelagerte Besteuerung: Die Besteuerung erfolgt bei der Auszahlung.
* Die steuerlichen Auswirkungen hängen von Ihrer persönlichen Situation ab und können zukünftigen Änderungen unterworfen sein.
Eigenbeiträge als Schlüssel zur Förderung
Die wichtigste Änderung bei den Zuschüssen: Die Grundzulage orientiert sich künftig stärker an den Beiträgen.
✓ Die ersten 360 Euro: 50 Prozent Zulage
✓ Darüber bis 1.800 Euro: 25 Prozent Zulage
✓ Bis 300 Euro pro Kind: 100 Prozent Zulage
Für die volle Förderung zählt Ihre Jahreseinzahlung – unabhängig von Startdatum und monatlichen Beiträgen.
Vier Beispiele aus der Praxis
Anhand von vier Rechenbeispielen wird die Förderung des Altersvorsorgedepots für unterschiedliche Lebenssituationen veranschaulicht.
Ann, 35
Verheiratet, 2 Kinder, 45.000 Euro brutto
› Eigenbeitrag pro Jahr: 1.800 Euro
› Grundzulage: 540 Euro
› Kinderzulage: 600 Euro
› Gesamte Förderung pro Jahr: 1.140 Euro
Lisa, 24
Berufseinsteigerin, keine Kinder, 32.000 Euro brutto
› Eigenbeitrag pro Jahr: 1.200 Euro
› Grundzulage: 390 Euro
› Berufseinsteigerbonus (einmalig): 200 Euro
› Gesamte Förderung im ersten Jahr: 590 Euro,
ab dem zweiten Jahr: 390 Euro
Michael, 50
Alleinstehend, keine Kinder, 60.000 Euro brutto
› Eigenbeitrag pro Jahr: 1.800 Euro
› Grundzulage: 540 Euro
› Steuererstattung nach Günstigerprüfung**: 279 Euro
› Gesamte Förderung pro Jahr: 819 Euro
(540 Euro Zulage und 279 Euro Steuererstattung)
** Günstigerprüfung: Ihre eigenen Beiträge zum AVD können Sie als Sonderausgaben steuerlich geltend machen. Das Finanzamt prüft automatisch, ob für Sie die staatlichen Zulagen oder der zusätzliche Steuervorteil günstiger sind.
Sandra, 30
Alleinerziehend, 2 Kinder, 18.000 Euro brutto
› Eigenbeitrag pro Jahr: 120 Euro
› Grundzulage: 60 Euro
› Kinderzulage: 240 Euro
› Gesamte Förderung pro Jahr: 300 Euro
Neues Jahr – neue Produkte
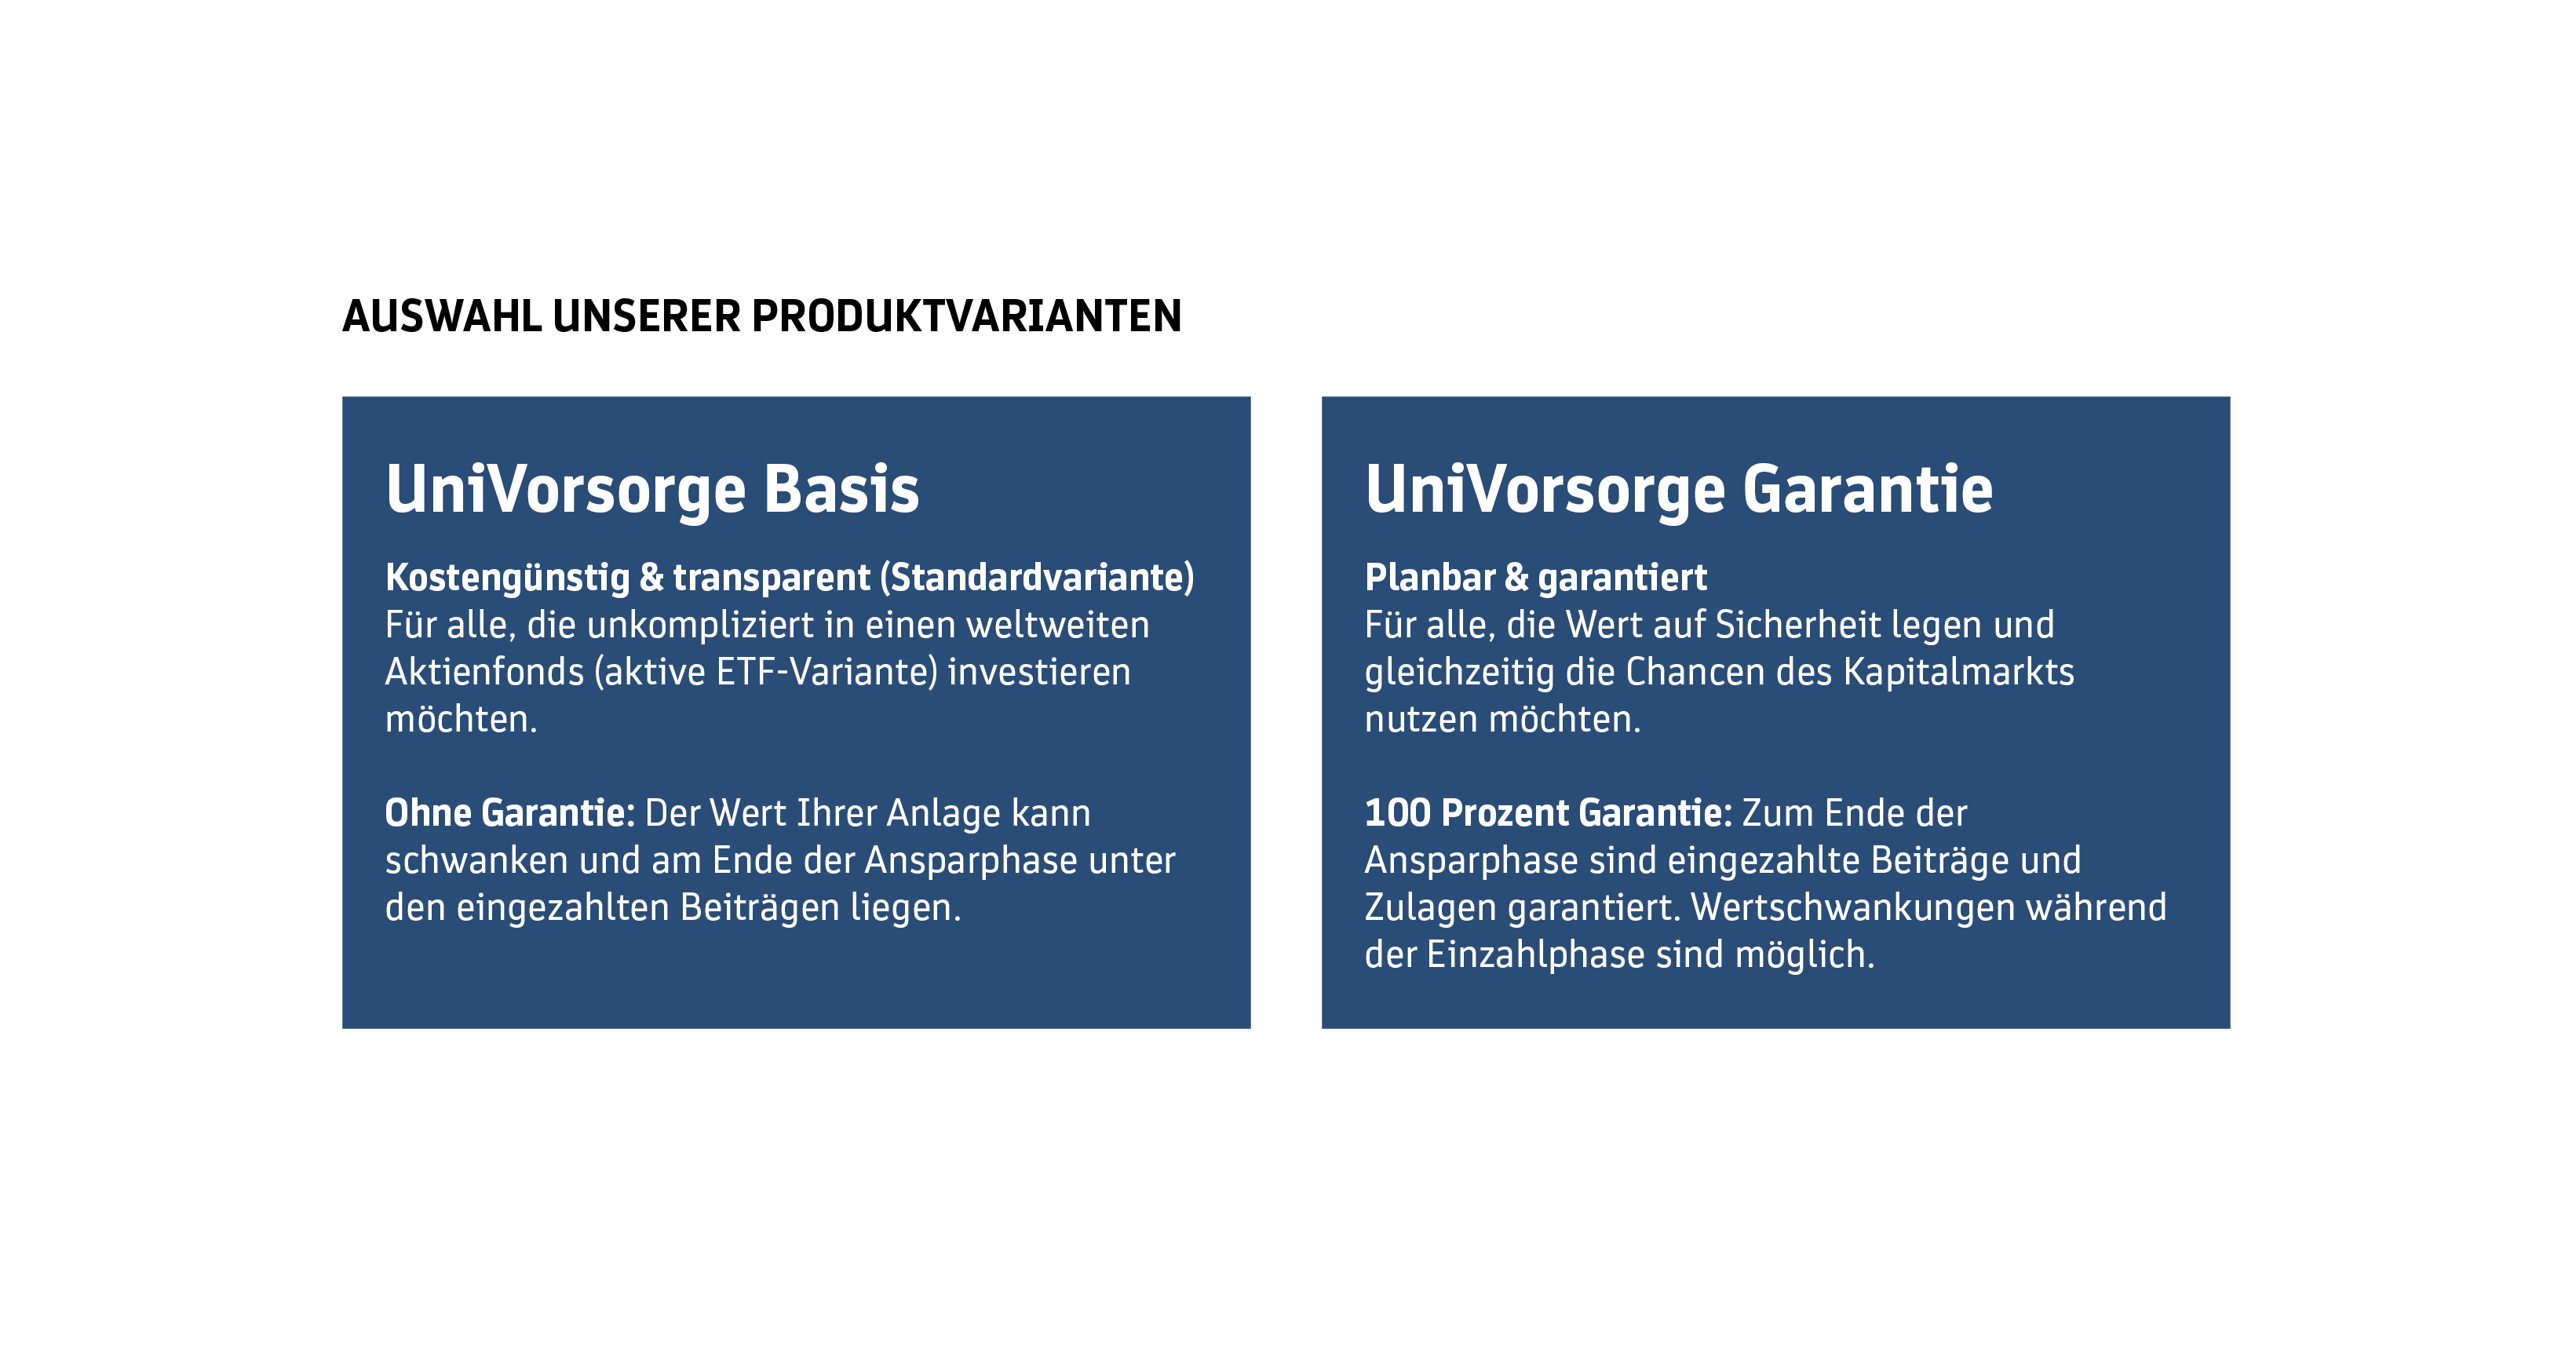
Mit dem neuen Altersvorsorgedepot bieten wir Ihnen künftig neue attraktive Lösungen für Ihre private Altersvorsorge an. 2027 starten wir unter anderem mit zwei Angeboten unseres Partners Union Investment: Sie können zwischen einer Standardvariante mit stärkerer Kapitalmarktorientierung sowie einer Variante mit Garantie für die eingezahlten Beiträge und Zulagen wählen. Alle Details finden Sie zum Jahresende auf unserer Website. Dort sowie im Online-Banking und in unserer Banking-App können Sie die Produkte bequem von zu Hause abschließen.
Wissen, was geht: Förderung, Guthaben, Rente
Mit unserem Modellrechner können Sie verschiedene Szenarien durchspielen und sehen, wie sich unterschiedliche Beiträge auswirken. Erfahren Sie:
› Wie Einzahlungen die Förderung beeinflussen.
› Wie sich das Guthaben über die Jahre entwickeln kann.
› Wie viel Rente anhand Ihrer Angaben möglich ist.
Weiter „riestern“ oder wechseln?
16 Millionen Riester-Verträge wurden in Deutschland abgeschlossen. Als aktiver oder „ruhender“ Riester-Sparer können Sie frei entscheiden, ob Sie Ihren bestehenden Vertrag zu gleichen Bedingungen weiterführen oder in die neue Förderwelt wechseln möchten.
Unser Berater Andreas Lahm beantwortet die wichtigsten Fragen und zeigt Ihnen, welche Möglichkeiten zu Ihrer persönlichen Situation passen.
Lohnt sich ein Wechsel vom Riester-Vertrag ins Altersvorsorgedepot (AVD)?
Andreas Lahm: Ein Wechsel kann interessant sein, wenn Sie die Chancen des Kapitalmarkts stärker für Ihre Altersvorsorge nutzen möchten und bereit sind, langfristige Kursschwankungen in Kauf zu nehmen. Ihr bestehender Riester-Vertrag kann weiterhin die passende Lösung sein, wenn Ihnen die bisherigen Garantien und eine planbare Auszahlung wichtig sind.
Entscheidend sind Ihre individuellen Voraussetzungen. Dabei spielen insbesondere Ihr Alter, die Höhe Ihres angesparten Kapitals, die Vertragskosten, Ihre Chancen- und Risikobereitschaft sowie die Restlaufzeit des Riester-Vertrags bis zur Rente eine Rolle.
Muss ich mich sofort entscheiden – und kann ich Riester und AVD kombinieren?
Andreas Lahm: Wenn Sie bereits einen Riester-Vertrag haben, müssen Sie nicht zum Start in das AVD wechseln. Sie können Ihren bisherigen Vertrag zunächst weiterführen und eine Übertragung auch zu einem späteren Zeitpunkt prüfen.
Ein AVD lässt sich grundsätzlich zusätzlich abschließen. Eine doppelte staatliche Förderung derselben Beiträge ist jedoch nicht möglich. Auch die Kombination aus einem beitragsfreien Riester-Vertrag und einem neu besparten AVD kann eine interessante Option sein.
Ein Übertrag sollte gut geprüft werden und muss nicht übereilt erfolgen.
Was ist der Unterschied zwischen Auszahlungsplan und lebenslanger Rente?
Andreas Lahm: Bei einem Auszahlungsplan wird das angesparte Kapital bis mindestens zum 85. Lebensjahr schrittweise ausgezahlt. Dadurch können die monatlichen Auszahlungen höher ausfallen als bei einer lebenslangen Rente. Zudem bleibt das verbleibende Kapital investiert und ist vererbbar.
Wenn Sie sich für diese Auszahlungsvariante entscheiden, verzichten Sie im Gegenzug auf die Absicherung durch eine lebenslange Rentenzahlung.
„Mein Tipp: Nicht jeder Riester-Sparer muss wechseln. Entscheidend ist, welche Lösung zu Ihnen und Ihren Zielen passt.”
Andreas Lahm, Regionalleiter Private Banking
Teil des Reformpakets: Die Frühstartrente ab 6 Jahren
Die Frühstartrente soll Kindern und Jugendlichen den frühen Einstieg in die kapitalgedeckte Altersvorsorge ermöglichen. Dafür sind monatlich 10 Euro vorgesehen, die vom 6. bis zum 18. Lebensjahr in ein Altersvorsorgedepot fließen. Über zwölf Jahre können so insgesamt bis zu 1.440 Euro staatliches Startkapital zusammenkommen. Eltern können das Depot durch eigene Beiträge aufstocken und damit das Vorsorgekapital ihres Kindes weiter aufbauen. Die Förderung soll rückwirkend zum 1. Januar 2026 zunächst für den Geburtsjahrgang 2020 gelten. In den Folgejahren soll sie auf die jeweils Sechsjährigen ausgeweitet werden.
Gut zu wissen: Die Angaben zur Frühstartrente basieren auf dem zum Redaktionsschluss bekannten Stand des Gesetzgebungsprozesses. Änderungen durch das weitere parlamentarische Verfahren sind möglich. Wir werden dann konkrete Produkte zur Frühstartrente anbieten.
Von der Frühstartrente zur eigenen Vorsorge

6 Jahre
10 Euro vom Staat – jeden Monat. Der erste Baustein für die spätere Altersvorsorge wird gelegt.

6–18 Jahre
Familie kann zusätzlich einzahlen. Eltern und Angehörige können das Depot mit eigenen Beiträgen weiter aufstocken.

18 Jahre
Jetzt beginnt die eigene Vorsorge. Mit dem Start ins Erwachsenenleben kann die Frühstartrente als Altersvorsorgedepot eigenständig weitergeführt und ausgebaut werden.

Ausbildung & Studium
Auch kleine Beiträge zählen. Wer früh weiterspart, kann den langfristigen Vermögensaufbau kontinuierlich fortsetzen.

Berufseinstieg
200 Euro Berufseinsteigerbonus sichern: Wer vor dem 25. Geburtstag einen Altersvorsorgevertrag abschließt und die weiteren Voraussetzungen erfüllt, erhält zusätzlich einen einmaligen Bonus in Höhe von 200 Euro.
Langfristig
Zeit wird zum Vorteil. Je früher der Vermögensaufbau beginnt, desto länger kann das Kapital für die eigene Zukunft arbeiten.

Unser Tipp: Besser mal persönlich sprechen
Nutzen Sie die Reform als Anlass für einen ganzheitlichen Blick. Gemeinsam schauen wir, welche Lösung zu Ihrer individuellen Vorsorgesituation passt und von welchen staatlichen Förderungen Sie zusätzlich profitieren können.
Dazu zählen beispielsweise die Arbeitnehmersparzulage im Anlagebereich oder die Kombination aus Sparzulage und Wohnungsbauprämie bei einer Bausparlösung. Auch ergänzende Fonds- und Sparprodukte können sinnvoll sein.
Better Banking bedeutet: Wir nehmen uns Zeit für Ihre Ziele und entwickeln gemeinsam mit Ihnen eine Lösung, die auf Ihre persönliche Situation abgestimmt ist. Auf den Austausch mit Ihnen freuen wir uns.